
PhonePe UPI Payments, Loan App
- Beoordeling
- 4,6
- Downloads
- 500.00M
- Leeftijdsclassificatie
- PEGI 3
PhonePe UPI Payments, Loan App - Screenshots
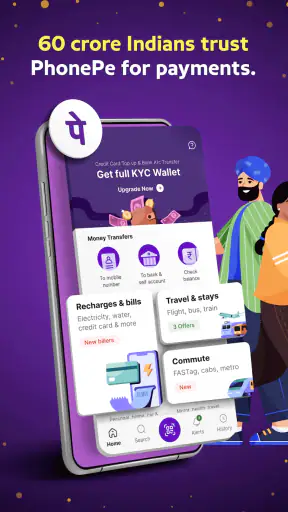
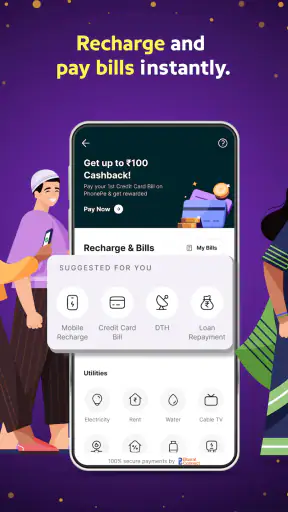
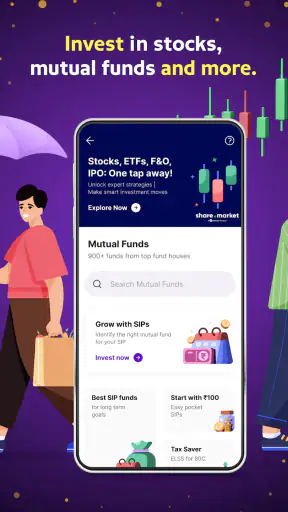
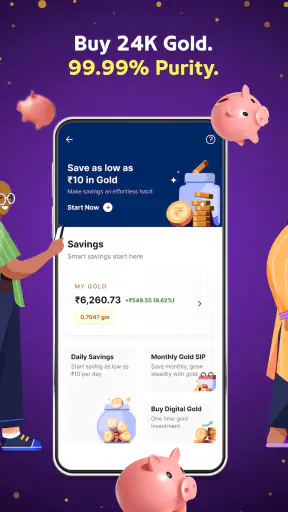
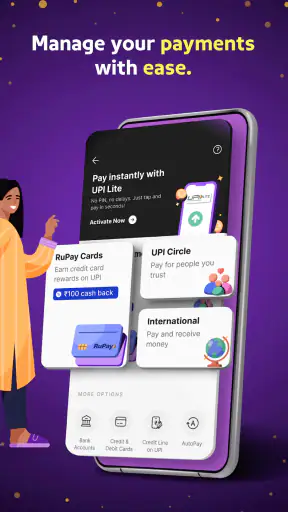
PhonePe UPI Payments, Loan App - Beschrijving
- Appnaam
- PhonePe UPI Payments, Loan App
- Pakketnaam
- com.phonepe.app
- Ontwikkelaar
- PhonePe
- Categorie
- Financiën
- Laatst bijgewerkt
- 14 okt 2016
- Versie
- 26.07.03.0
Analyse door TrendiApps
Ik heb PhonePe UPI Payments, Loan App bekeken als een financiële app voor dagelijks gebruik, en mijn eerste indruk is duidelijk: dit is vooral een brede betaalomgeving voor mensen die UPI-betalingen willen combineren met opwaarderen, beleggingsfondsen, goud, FASTag en persoonlijke leningen. De app is gratis te gebruiken en richt zich met PEGI 3 op een algemeen publiek. Voor mij voelt PhonePe minder als één losse betaalfunctie en meer als een digitale portemonnee waarin meerdere geldzaken naast elkaar staan.
De ontwikkeling van PhonePe is inmiddels niet meer los te zien van het grote aantal gebruikers. De app van ontwikkelaar PhonePe verscheen op 14 oktober 2016 en heeft inmiddels meer dan 500 miljoen installaties. De gemiddelde beoordeling ligt op 4,6 uit 5, gebaseerd op ongeveer 14 miljoen beoordelingen. Dat zijn geen garanties dat iedere betaling probleemloos verloopt, maar ze maken wel duidelijk dat PhonePe een gevestigde naam is binnen mobiel betalen.
Hoe PhonePe vandaag werkt en voor wie het geschikt is
De kern blijft UPI: geld versturen en ontvangen via een gekoppelde bankrekening, zonder dat je voor iedere betaling een aparte bankapp hoeft te openen. In mijn gebruik is vooral de combinatie met dagelijkse handelingen praktisch. Een rekening betalen, een mobiel nummer opwaarderen of een FASTag beheren kan vanuit dezelfde omgeving. Daardoor hoef ik minder vaak tussen verschillende apps te wisselen.
Gidsen en nieuws over PhonePe UPI Payments, Loan App
Dat gemak heeft wel een voorwaarde: je moet comfortabel zijn met het koppelen van je financiële gegevens en het doorlopen van bank- en verificatiestappen. PhonePe is geen anonieme betaalapp en ook geen simpele notitie-app voor uitgaven. Wie alleen af en toe een QR-code wil scannen en verder geen extra financiële diensten nodig heeft, kan een directe bankapp overzichtelijker vinden.
Een realistisch voorbeeld is een drukke werkdag waarop ik onderweg een kleine betaling doe, later mijn telefoon opwaardeer en thuis nog een rekening regel. Bij een traditionele aanpak zou ik daarvoor mogelijk meerdere apps gebruiken. PhonePe maakt die reeks handelingen compacter. Het voordeel zit dus niet alleen in één snelle betaling, maar in het samenbrengen van verschillende financiële routines.
De app is ook interessant voor gebruikers die hun financiële activiteiten geleidelijk willen uitbreiden. Je kunt beginnen met UPI en later kijken naar beleggingsfondsen, goud of FASTag. Dat klinkt handig, maar ik zou die onderdelen niet automatisch als één geïntegreerd financieel plan behandelen. Een betaalapp kan toegang bieden tot meerdere producten, terwijl de keuzes en risico’s per onderdeel sterk verschillen.
De betaalervaring in de praktijk
Voor dagelijkse UPI-betalingen is eenvoud belangrijker dan een lange lijst extra functies. Ik let daarom vooral op de route van openen naar bevestigen: kan ik snel de juiste ontvanger kiezen, zie ik duidelijk welk bedrag wordt verstuurd en weet ik na afloop of de transactie gelukt is? PhonePe is op dit punt bedoeld voor herhaald gebruik, niet voor een eenmalige financiële handeling.
Verhalen die je misschien leuk vindt
Google Earth getest wanneer de wereldkaart hapert
Waarom Mi Music juist wint door niets op te dringen
Pokémon GO maakt van wandelen een nieuwe spelroutine
Open Chat maakt AI alledaags en afhankelijk
Pizza Ready! getest op storingen: verslavend spelen, matig herstellen
Car Race maakt van elke vrije minuut een spannende race
Mijn advies is om vóór een belangrijke betaling altijd de naam van de ontvanger en het bedrag rustig te controleren. Een snelle interface helpt tegen onnodige stappen, maar snelheid vergroot ook de kans dat je op automatische piloot bevestigt. Vooral bij QR-betalingen is het verstandig niet uitsluitend op de naam van een winkel of contactpersoon af te gaan.
Een nuttige gewoonte is om PhonePe niet als je enige bewijs van een betaling te behandelen. Bewaar bij grotere of belangrijke transacties de bevestiging en controleer later je bankrekening wanneer het bedrag niet direct duidelijk is verwerkt. Dat is geen kritiek op één specifieke app; digitale betalingen kunnen door banken, netwerken of ontvangers verschillend worden verwerkt.
Voor kleine betalingen is de app daardoor prettig, maar bij een foutieve ontvanger of een betwist bedrag wil je meer dan alleen een snelle knop. De kwaliteit van de afhandeling hangt dan af van de beschikbare transactiegegevens, je bank en de manier waarop je het probleem meldt. Ik zou PhonePe daarom vooral gebruiken met dezelfde oplettendheid als bij internetbankieren.
Opwaarderen, FASTag en terugkerende geldzaken
De onderdelen voor opwaarderen en FASTag zijn nuttig omdat ze aansluiten op concrete, terugkerende momenten. Een mobiel abonnement opwaarderen is vaak een korte taak die je niet uitgebreid wilt plannen. FASTag hoort bij autoritten en tolbetalingen, waardoor het handig kan zijn om die activiteit in dezelfde financiële app te volgen als andere betalingen.
De echte winst zit voor mij in vaste routines. Je kunt bijvoorbeeld op een gekozen moment eerst je mobiele saldo controleren, daarna een voertuiggerelateerde betaling regelen en vervolgens je recente transacties nalopen. Zo wordt PhonePe niet alleen een app die je opent wanneer er iets misgaat, maar een plek voor een korte wekelijkse controle.
Toch moet je oppassen dat gemak niet verandert in gedachteloos herhalen. Controleer bij opwaarderen altijd het juiste nummer of account voordat je bevestigt. Bij FASTag is het verstandig om niet pas vlak voor een rit te ontdekken dat er onvoldoende saldo of een onduidelijke status is. De app kan de handeling centraliseren, maar jij blijft verantwoordelijk voor de gegevens die je invoert.
Beleggingsfondsen en goud: handig bereikbaar, maar niet automatisch verstandig
PhonePe biedt naast betalingen ook toegang tot beleggingsfondsen en goud. Dat kan aantrekkelijk zijn voor iemand die liever één vertrouwde omgeving gebruikt dan verschillende gespecialiseerde diensten. Ik vind die toegankelijkheid vooral nuttig voor beginners die hun eerste stappen willen zetten en eerst overzicht willen krijgen over wat er beschikbaar is.
Mijn belangrijkste waarschuwing is dat een eenvoudige aankoopknop geen eenvoudig risico betekent. Beleggingsfondsen en goud hebben een ander doel en een ander risicoprofiel dan een UPI-betaling. Geld dat je binnenkort nodig hebt voor huur, boodschappen of een rekening hoort voor mij niet thuis in een belegging. Lees eerst wat je koopt, hoe de waarde kan bewegen en welke voorwaarden van toepassing zijn.
Voor een ervaren belegger die diepgaande analyse, uitgebreide portefeuillefuncties of een gespecialiseerde interface zoekt, zal PhonePe waarschijnlijk minder geschikt zijn dan een dienst die volledig rond beleggen is gebouwd. De kracht van PhonePe is breedte en bereikbaarheid; juist daardoor kan de presentatie minder diepgaand aanvoelen dan bij een pure beleggingsapp.
Persoonlijke leningen vragen extra terughoudendheid
De aanwezigheid van een functie voor persoonlijke leningen maakt de app veelzijdiger, maar dit is ook het onderdeel waarbij ik het meest terughoudend ben. Een lening moet je niet beoordelen op hoe snel je een aanvraag kunt starten. De totale terugbetaling, voorwaarden, looptijd en gevolgen van gemiste betalingen zijn belangrijker dan het gemak van de aanvraag.
Ik zou een leningfunctie alleen gebruiken nadat ik mijn maandbudget op papier heb gezet en heb vastgesteld welk bedrag werkelijk nodig is. Vergelijk de volledige kosten met alternatieven en kijk niet alleen naar een eventueel maandbedrag. Een lagere maandlast kan immers samengaan met een langere looptijd. PhonePe kan de toegang tot zo’n product vereenvoudigen, maar neemt de financiële beslissing niet van je over.
Dit is ook een duidelijke grens voor wie de app beter kan overslaan. Als je snel geld nodig hebt omdat vaste lasten al niet meer passen binnen je inkomen, kan een extra lening het probleem vergroten. In zo’n situatie is een gesprek met je bank of een onafhankelijke schuldhulpverlener verstandiger dan meerdere kredietopties in een betaalapp bekijken.
Wat de recente versie betekent voor bestaande gebruikers
De huidige versie is 26.07.03.0. Voor mij is zo’n versienummer vooral een aanwijzing dat PhonePe actief wordt onderhouden, niet automatisch bewijs dat iedere gebruiker een zichtbare nieuwe functie krijgt. Bij financiële apps kunnen wijzigingen ook zitten in compatibiliteit, stabiliteit, beveiligingscontroles of de manier waarop bestaande schermen werken.
Bestaande gebruikers doen er daarom goed aan na een update niet alleen te kijken of de app opent. Controleer ook of je vaste betaalroutes nog hetzelfde zijn, of opgeslagen ontvangers herkenbaar blijven en of je meldingen voor transacties goed binnenkomen. Als een bekende knop is verplaatst, neem dan even de tijd om de nieuwe bevestigingsstap te lezen in plaats van snel door te tikken.
De productevolutie is vooral zichtbaar in de verbreding van PhonePe: van een UPI-betaalapp naar een omgeving waarin ook opwaarderen, goud, beleggingsfondsen, FASTag en persoonlijke leningen een plaats hebben. Dat maakt de app relevanter voor meer situaties, maar verhoogt tegelijk de noodzaak om onderscheid te maken tussen betalen, sparen, beleggen en lenen.
Voor iemand die PhonePe al gebruikt voor dagelijkse betalingen verandert de basis waarschijnlijk minder dan de omgeving eromheen. Je kunt dezelfde betaalgewoonte behouden en de extra onderdelen volledig negeren. Dat vind ik een sterk punt: de bredere catalogus hoeft je niet te dwingen om ieder financieel product te gebruiken.
Wel zou ik na een belangrijke wijziging opnieuw controleren welke rekening of betaalmethode actief is. Bij financiële apps is een klein verschil in selectie belangrijker dan een cosmetische verandering in het ontwerp. Kijk daarom vóór bevestiging naar de bronrekening, de ontvanger en het eindbedrag, vooral wanneer je meerdere bankrekeningen of financiële producten gebruikt.
Waar PhonePe nog wrijving kan veroorzaken
De grootste mogelijke zwakte is de hoeveelheid die de app probeert te omvatten. Een gebruiker die alleen een snelle UPI-betaling wil doen, kan extra onderdelen als afleiding ervaren. Een gebruiker die juist veel financiële producten zoekt, kan merken dat breedte niet hetzelfde is als specialistische diepgang.
Ook de afhankelijkheid van meerdere partijen blijft een praktisch aandachtspunt. Een betaling kan invloed ondervinden van je bank, de bank van de ontvanger, de UPI-infrastructuur of een tijdelijke netwerkverbinding. Wanneer een transactie vertraagd is, is het niet altijd meteen duidelijk of je opnieuw moet proberen te betalen. Mijn advies is om eerst de status en je rekening te controleren voordat je een tweede betaling uitvoert.
Een tweede aandachtspunt is mentale scheiding. In dezelfde app zie je mogelijk een gewone betaling naast een beleggingskeuze of leningoptie. Dat kan handig zijn, maar het risico bestaat dat financiële producten door hun nabijheid net zo eenvoudig aanvoelen als een boodschappenbetaling. Ik vind het verstandig om voor beleggen en lenen een aparte beslisroutine te gebruiken, met meer tijd en controle.
Privacy en beveiliging verdienen eveneens dagelijkse aandacht. Gebruik een sterke schermvergrendeling, deel geen UPI-pincode en bevestig nooit een betaling die je niet zelf hebt gestart. Reageer niet automatisch op berichten die je onder druk zetten om een terugbetaling, verificatie of beloning te accepteren. De app kan beveiligingslagen bieden, maar social engineering richt zich vaak op de gebruiker buiten de app.
Wanneer een alternatief verstandiger is
PhonePe past goed bij iemand die één bekende app wil voor UPI, opwaarderen en aanvullende geldzaken. Het is minder logisch voor wie uitsluitend mobiel bankiert en zijn bankapp al snel en betrouwbaar vindt. In dat geval kan de extra breedte eerder ruis dan voordeel opleveren.
Voor intensief beleggen zou ik een gespecialiseerde beleggingsdienst overwegen. Daar verwacht je doorgaans meer hulpmiddelen om onderzoek, spreiding en portefeuillebeheer te ondersteunen. Voor leningen zou ik rechtstreeks vergelijken bij banken of andere erkende aanbieders, waarbij de totale kosten en voorwaarden centraal staan. PhonePe is dan hooguit een startpunt, niet mijn automatische eindkeuze.
Ook mensen die weinig vertrouwen hebben in het koppelen van meerdere financiële diensten kunnen beter klein beginnen of bij hun bestaande bank blijven. Installeer de app niet alleen omdat veel anderen hem gebruiken. Het grote bereik en de hoge beoordeling maken PhonePe geloofwaardig als veelgebruikte dienst, maar jouw eigen behoefte bepaalt of de extra functies werkelijk waarde toevoegen.
Wat ik bij verder gebruik in de gaten zou houden
Bij toekomstige updates zou ik vooral letten op de balans tussen snelheid en uitleg. Nieuwe financiële opties zijn pas echt nuttig als kosten, voorwaarden, statusmeldingen en bevestigingen begrijpelijk blijven. Voor betalingen wil ik zo weinig mogelijk twijfel; voor beleggen en lenen wil ik juist voldoende context voordat ik iets definitief bevestig.
Ik zou daarnaast controleren of de app de verschillende geldstromen overzichtelijk gescheiden houdt. Een recente UPI-betaling, een opwaardering, een FASTag-transactie en een financiële aanvraag hebben niet dezelfde betekenis. Hoe duidelijker PhonePe die categorieën onderscheidt, hoe kleiner de kans dat gebruikers hun totale financiële situatie verkeerd inschatten.
Mijn praktische werkwijze zou zijn: gebruik UPI en opwaarderen voor dagelijkse transacties, plan FASTag-controle vóór langere autoritten, behandel beleggingen als afzonderlijke beslissingen en bekijk leningen alleen na een volledige kostenvergelijking. Die aanpak haalt het meeste uit de brede opzet zonder dat alles één onoverzichtelijke geldstroom wordt.
Uiteindelijk vind ik PhonePe vooral sterk als centrale UPI- en betaalapp voor iemand die meerdere dagelijkse financiële handelingen op één plek wil uitvoeren. De gratis toegang, de brede functies en de grote gebruikersbasis maken de app aantrekkelijk, maar ze veranderen niets aan de noodzaak om bedragen, ontvangers, beleggingsrisico’s en leenvoorwaarden zelf te controleren.
Mijn aanbeveling is daarom genuanceerd. Voor mobiel betalen, opwaarderen en FASTag is dit een praktische keuze als je de extra onderdelen overzichtelijk kunt negeren wanneer je ze niet nodig hebt. Voor diepgaand beleggen, zorgvuldig krediet vergelijken of maximale eenvoud kan een gespecialiseerde of directe bankoplossing beter passen. Wie PhonePe gebruikt als hulpmiddel en niet als vervanging van financieel oordeel, krijgt naar mijn mening de meest bruikbare ervaring.
Veelgestelde vragen over PhonePe UPI Payments, Loan App
Wat is PhonePe UPI Payments en waarvoor kan ik de app gebruiken?
PhonePe is een digitale betaalapp waarmee gebruikers in India onder andere geld kunnen overmaken via UPI, rekeningen kunnen betalen, mobiele telefoons kunnen opwaarderen en online of in winkels kunnen afrekenen. De app biedt daarnaast toegang tot financiële diensten, zoals verzekeringen en bepaalde leenproducten. Welke functies beschikbaar zijn, kan verschillen per regio, accounttype en actuele regelgeving.
Kan ik via PhonePe daadwerkelijk een lening aanvragen?
PhonePe kan leenmogelijkheden van samenwerkende financiële instellingen tonen, maar de app verstrekt niet noodzakelijk zelf elke lening. Beschikbaarheid, leenbedrag, rente, looptijd en goedkeuring hangen af van de kredietverstrekker en jouw persoonlijke gegevens. Je moet meestal identiteits- en inkomensinformatie aanleveren. Lees vóór bevestiging altijd de volledige voorwaarden, kosten, terugbetalingskalender en eventuele boetes bij te late betaling.
Is PhonePe veilig voor UPI-betalingen en persoonlijke gegevens?
PhonePe gebruikt beveiligingsmaatregelen zoals UPI-authenticatie, apparaatverificatie en een persoonlijk UPI-pincodeproces. Deel je UPI-pincode, OTP, kaartgegevens of inloggegevens echter nooit met anderen, ook niet met iemand die beweert van PhonePe te zijn. Controleer altijd de naam van de ontvanger voordat je betaalt en installeer de app uitsluitend via een officiële appwinkel.
Welke kosten kunnen verbonden zijn aan PhonePe-betalingen of leningen?
Veel reguliere UPI-overboekingen voor consumenten zijn doorgaans zonder extra kosten, maar bepaalde diensten kunnen wel transactiekosten, platformkosten of belastingen hebben. Bij leningen kunnen rente, verwerkingskosten, administratiekosten, verzekeringskosten en kosten voor te late betaling worden berekend. Controleer daarom het uiteindelijke bedrag en het kostenoverzicht in de app voordat je een betaling uitvoert of een lening accepteert.
Wat moet ik doen als een betaling mislukt of een lening niet op tijd kan worden terugbetaald?
Bij een mislukte UPI-betaling moet je eerst de transactiestatus in PhonePe en je bankrekening controleren voordat je opnieuw betaalt. Soms wordt een bedrag automatisch teruggestort, maar dat kan tijd kosten. Neem bij problemen contact op met de klantenservice en bewaar het transactienummer. Kun je een lening niet terugbetalen, neem dan onmiddellijk contact op met de betreffende kredietverstrekker om mogelijke oplossingen te bespreken.
Voordelen
- Snelle UPI-betalingen via QR-code
- mobiel nummer of UPI-ID.
- Ondersteunt veel banken en biedt een overzichtelijke betaalgeschiedenis.
- Handige functies voor rekeningen
- mobiele opwaarderingen en abonnementen.
- Extra beveiliging met UPI-pincode en apparaatverificatie.
- Regelmatig cashback- en kortingsacties bij geselecteerde betalingen.
Nadelen
- Voor veel functies is een Indiase bankrekening en mobiel nummer vereist.
- Beschikbaarheid van leningen verschilt per gebruiker en kredietverstrekker.
- Cashbackvoorwaarden kunnen ingewikkeld zijn en veranderen regelmatig.
- Transacties zijn afhankelijk van een stabiele internetverbinding.
- Klantenservice kan bij geschillen of mislukte betalingen traag reageren.


